今年2月の投稿(“SaaSの死”は本当なのか?)で、SaaS関連企業の株価が軒並み暴落していることを取り上げた。
米新興企業アンソロピックが、文章作成やプログラミング支援などに優れた高性能AIモデル「Claude」を発表したことをきっかけに、「SaaSの死」論が投資家の間に急速に広まったことがその大きな原因だった。
その後、市場のパニックは徐々に収まり、SaaS関連企業の多くで株価が暴落前を上回る水準まで回復しつつある。
株価が冴えないラクス
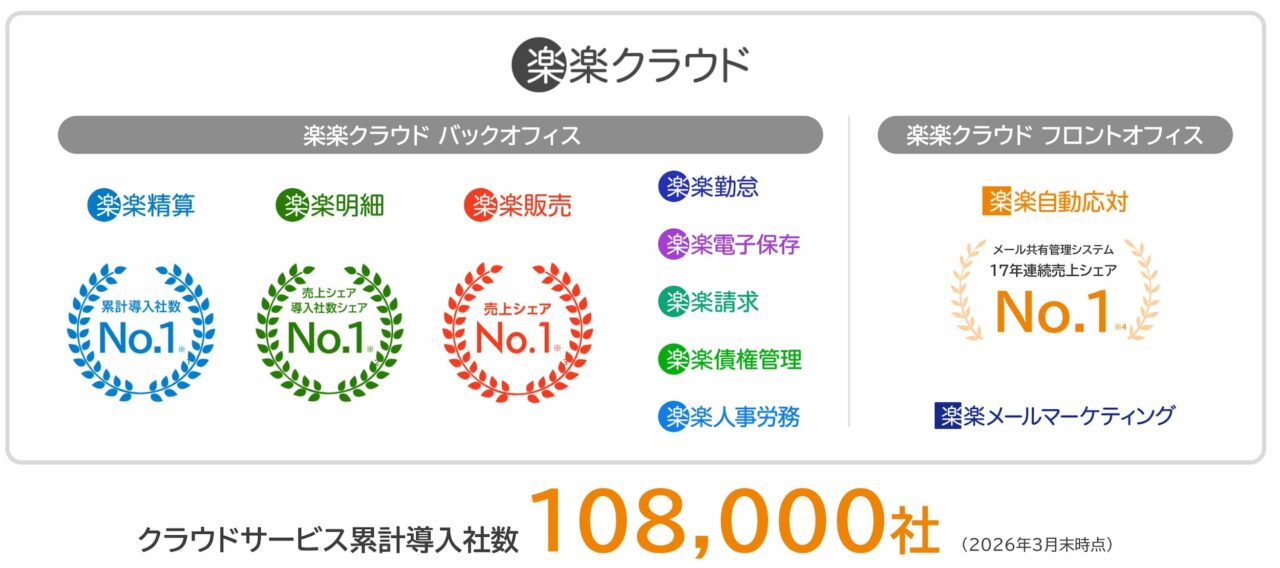
我が国の代表的SaaS企業である株式会社ラクスは、企業の経費精算業務を省力化する「楽々精算」、請求書発行業務を省力化する「楽々明細」など、経理・総務・人事などのバックオフィス部門における業務を支援するSaaSを幅広く提供している。
社名は知らずとも、“楽々〇〇”のテレビCMは読者も見たことがあるはずだ。
ラクスの提供サービス
出所:ラクス「個人投資家向け会社説明資料」2026.9
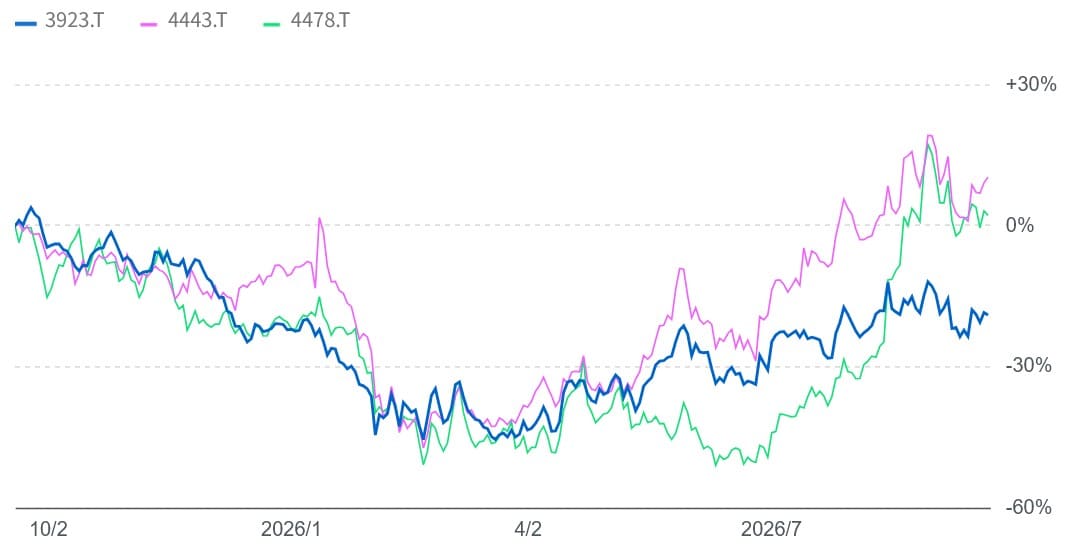
ところが、ラクスの株価は、1年前と比較して現在もマイナス圏を脱することができずにいる。
ラクスと同じく、バックオフィス業務向けのSaaS企業として有名なSansan株式会社(名刺管理データベースsansanや経理業務処理BillOneなどを運営)、及びフリー株式会社(クラウド会計freeeなどを運営)が、今夏に1年前の水準を回復したにもかかわらず、だ。
日足株価チャート(終値ベース、2025.9.19~2026.9.18)
出所:Yahoo!ファイナンス
注:3923.T=ラクス、4443.T=Sansan、4478.T=フリー
少し前まで、ラクスはピカピカの優良成長株だったはずだ。
なんとも不可解な思いが拭えない。
そこで今回は、「どうして、この3社の中でラクスだけ株価が冴えないのか?」を考察してみたい。
極めて順調な業績
まず考えられることは、ラクスだけ他社に比べて業績が芳しくないのではないか、ということだろう。
そこで、3社のP/Lを直近3期分みてみよう。
なお、決算月は各社バラバラなので、厳密な比較は難しいことをご了承いただきたい。
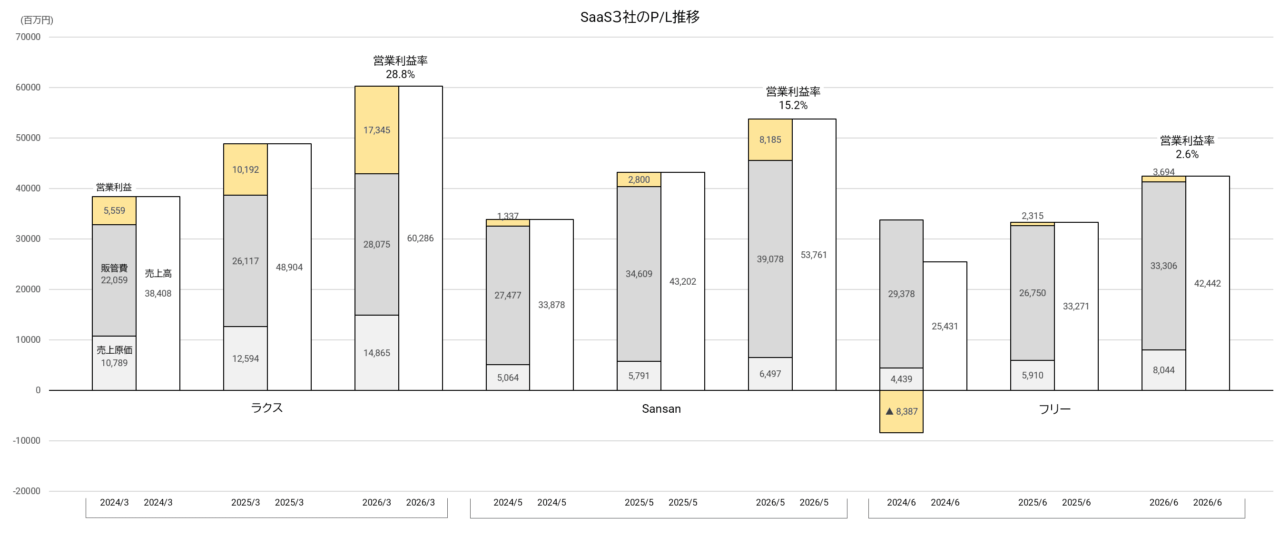
よく似たSaaS関連企業だろうと勝手に思っていたが、3社の状況はかなり違う。
ラクスは売上高の規模最大かつ営業利益額が3社中ダントツで、直近2026/3期の営業利益率は28.8%を誇る高収益企業である。
これに対し、Sansanとフリーはようやく利益が出始めた段階である。
特にフリーはまだ営業黒字化してまもなく、営業利益率は2.6%に過ぎない。
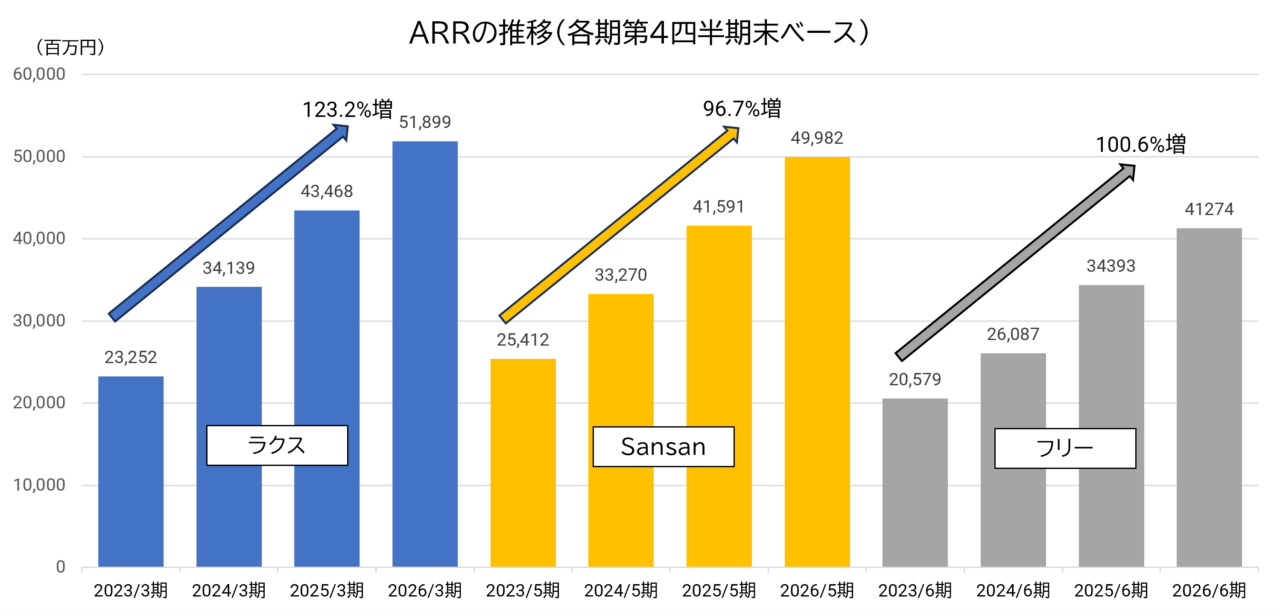
さて、SaaSといえば、会計上の売上高よりも、ARR(年間経常収益=期末時点のMRR(月間経常収益)×12)が重視されることが多い。
ARRとは「今この瞬間の契約状態が1年間続いた場合の年間収益」のことで、サービス導入時の初期費用や単発的な収入を除いた「継続的ストック収入による年商」を指す。
このARRの推移をみたのが下図である。
資料:各社決算説明資料から作成
こちらでも、ラクスは好調だ。
金額が最大なだけでなく、3期間の成長が2倍を大きく上回っている。
Sansanとフリーも高成長だが、それを上回るスピードでラクスのARRは成長した。
その要因としては、改正電子帳簿保存法(2024年1月全面施行)やインボイス制度(2023年10月導入)への対応が日本中の企業で急務となり、特需が発生したことが挙げられる。
ラクスの基幹サービスである楽々精算、楽々明細は、主要ターゲットが中堅中小企業であるため、この追い風を受けて一気にユーザーを増やすことに成功したのだ。
こうしてみてくると、最近のラクスの業績は“SaaSの死”どころか、極めて順調である。
3社の中では既に高収益を実現してリードしている、とさえ言える。
それでも株価が戻らないとは、投資家たちはなにを見て行動しているのだろうか?
“ハイパーグロース株”という投資家評価が変わった?
そのヒントとなる2つのグラフをご覧いただこう。
まずは、調整後営業利益(M&Aや株式報酬制度に関連した費用を足し戻した営業利益)の前期比伸びを比較したグラフだ。
2025年度はSansanがダントツに高く、次いでラクス、フリーの順だった。
ところが、今期2026年度の計画値では、フリーが2倍以上の伸びで、次いでSansan、ラクスの順となっている。
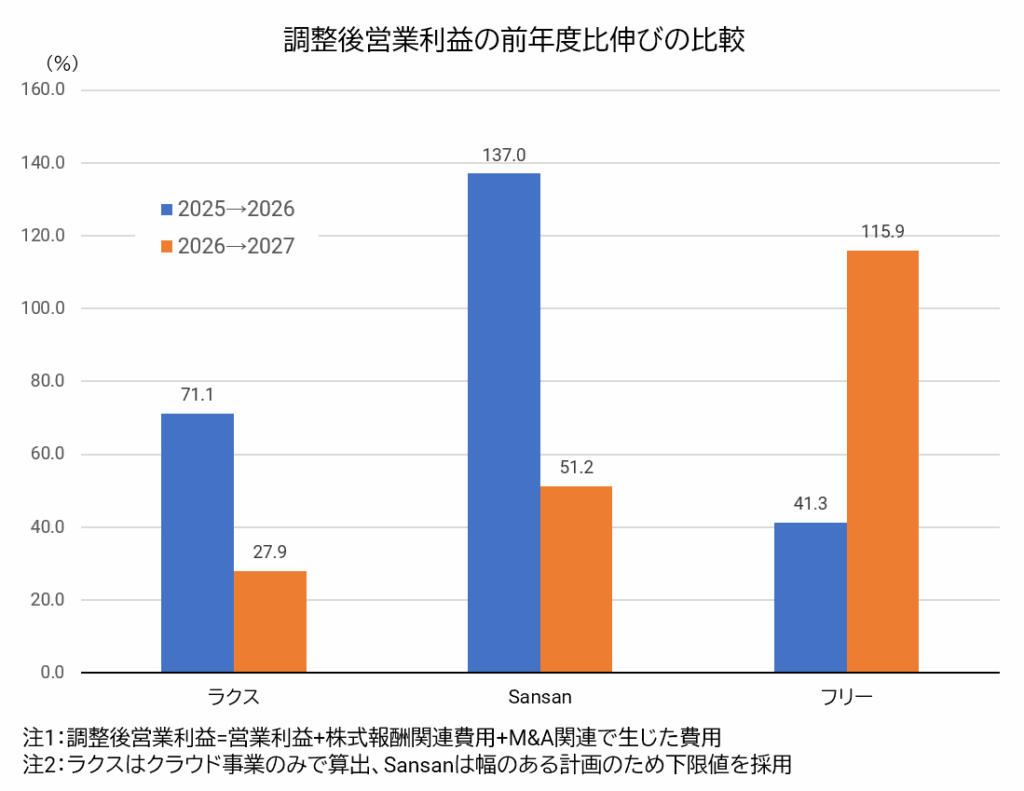
もちろん、分母が大きくなると伸び率は小さくなりやすいという側面があるので、ラクスの成長が大きく鈍化したとまではいえない。
とはいえ、ラクスの今期営業利益伸び率が他2社に比べてかなり見劣りする、という印象を投資家に与えやすいことは事実だろう。
グロース株の投資家は、過去の実績以上に将来の成長を重視する。
営業利益の伸びがSaaS他社比低い水準にあるラクスへの評価が、高まりにくいのではないだろうか。
もう一つのグラフは、前期比売上高成長率を横軸、売上高営業利益率を縦軸に取ったものだ。
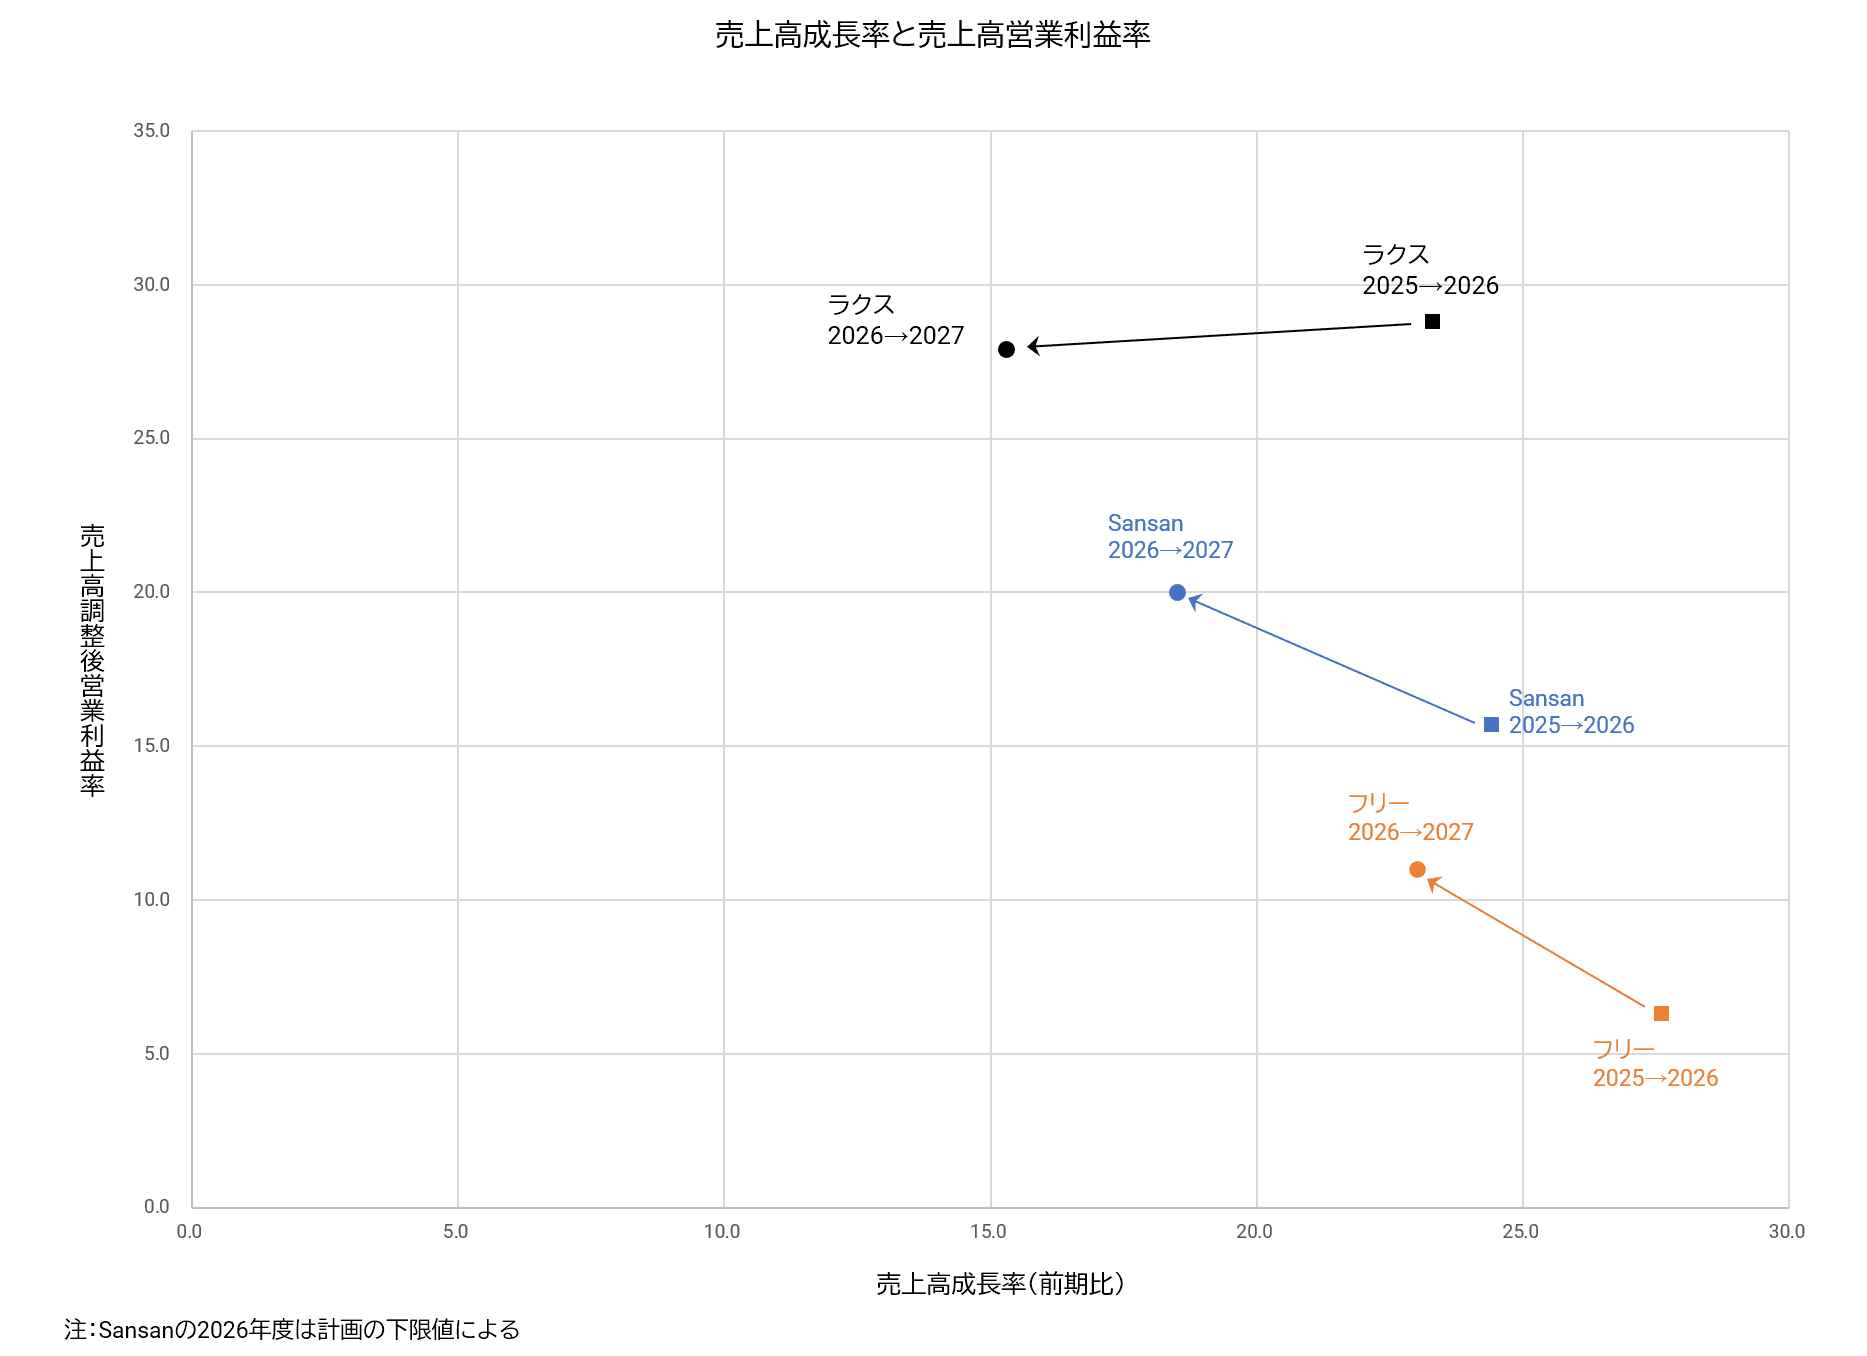
この2つの指標の合計値は、サブスクリプション(継続課金)型ビジネスにおける成長性と収益性のバランスをみる指標として重要視されている。
この合計値が40を超えていれば、そのサブスク企業は健全に成長している優良企業だという評価を与えられるのだ(Rule of 40)。
だから、SaaSのようなサブスク・ビジネスを運営する企業は、Rule of 40達成を経営目標として掲げることが普通である。
2025年度の段階で2指標の合計値をみると、ラクスが52.1、Sansanが40.1、フリーが33.9となっている。
ラクスは既にRule of 40を達成し、かなり上回っている。
これだけをみれば、ラクスの評価がトップになるはずだ。
問題は2026年度計画による数値である。
ラクス43.2、Sansan38.5、フリー34.0になる。
他社に比べてラクスの低下幅が大きく、40に接近している。
売上高成長率が10ポイント以上下がる予想になっているため、こうなったのだ
グラフをみると、ラクスは他2社とは明らかに動きが異なる。
Sansanとフリーでは売上高成長率が鈍化しても営業利益率が上昇するので、左上方向に向かって移動している。
それに対し、ラクスは営業利益率は高まらずに売上高成長率だけ下がるので、左横への移動になっている。
「高成長のSaaS企業」というグループに今後も居続けられるのか、グロース株投資家たちが懸念を抱き始めたのではないだろうか?
実は、ラクス自身も、国内クラウド市場の成熟化を意識し、今年公表した新中期経営計画の中で「収益重視のクオリティグロースに移行」という方向性を打ち出している。
売上高の前期比成長率は15%以上を確保しながら、営業利益率を上げて、“Rule of 50”を達成目標として掲げているのだ。
「従来のような20%を超える増収ペースはかなりハードルが高い」と宣言したようなものだろう。
この中期経営計画が、ラクスに対するグロース株としての評価を投資家に見直しさせる契機となったのだろう。
売上高の成長が鈍化するなら、これまでのような30倍、40倍を超える高いPER(株価収益率)は許容できない。
Sansanやフリーと同一のバリュエーションで考えることは、難しくなったのである。
さて、筆者がラクスの研究をしている中で、ラクスの株価が冴えない理由ではないかと思われることが、もう一つある。
ただ、だいぶ長くなってしまったので、そのことは次回に。
