「TOTOってどんな会社?」と聞かれれば、便器やウォシュレットなどのトイレ関連製品、そして洗面台やバスなど水回りの住宅設備機器のメーカー、とほとんどの人は答えるだろう。
もちろん、それは正しい。
TOTOの主力製品は、1917年の創業以来100年以上にわたって衛生陶器である。
そして、世界の45ヵ所に製造拠点があり、グループ連結で7374億円の売上高を上げ、3万人以上の従業員がいるグローバル企業になった(2025年度)。
株価が急騰、そして急落
衛生陶器という、不可欠だが国内では成熟した市場を相手に事業を営んでいるので、株式市場ではTOTOが成長銘柄だというイメージはあまり持たれてこなかった。
ところが、今年に入ってTOTOの株価は突然激しく変動している。
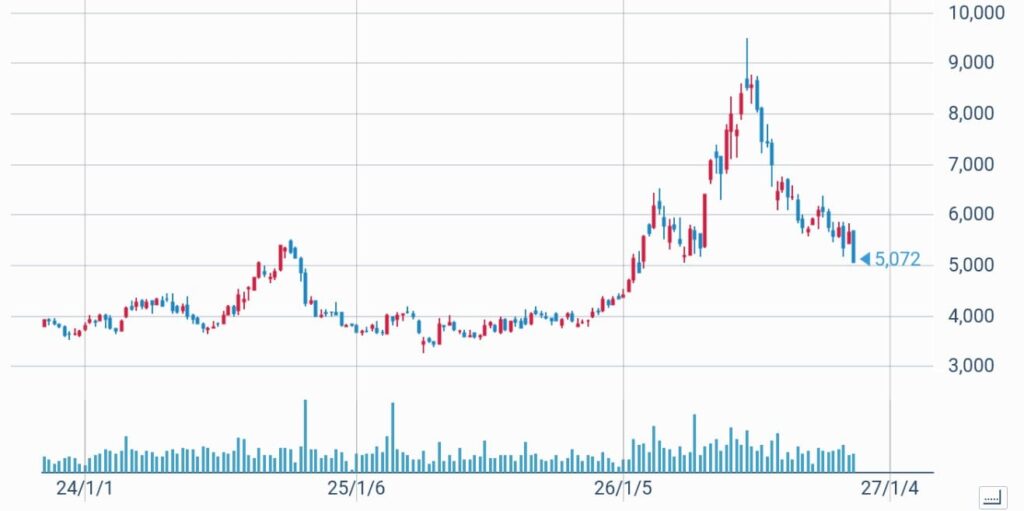
TOTOの株価チャート(週足、2026.11.20現在)
出所:GMOクリック証券
2025年の終わり頃に株価上昇の予兆があり、それが今年に入って一気に跳ね上がった。
前年まで4,000円前後だった株価が二段階で急騰し、6月のピーク時には9,000円を超える場面もあった。
そのまま横ばいに移行するのかと思いきや、今度は急降下に転じて、11月までほぼ下げ続けている。
5000円割れも目前だ。
およそ衛生陶器メーカーらしからぬ、激しい変動ぶりである。
いったい、何があったのか?
セラミック事業が大躍進
株価が急騰したのは衛生陶器や住宅設備が爆売れしたから、というわけではもちろんない。
むしろ、2026/3期では国内の住宅設備事業(日本住設事業)は減収減益だった。
国内だけでなく、海外住設事業でも中国事業の不振が響き、やはり減収減益であった。
では、連結業績が悪かったのかというと、そうではない。
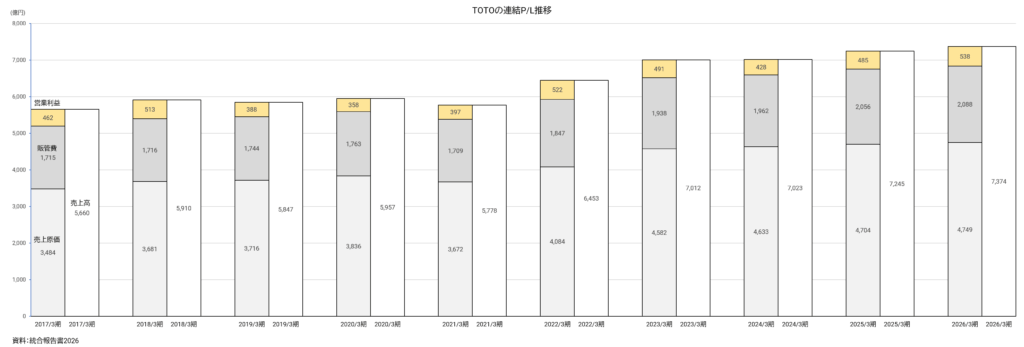
上図の通り、2026/3期は増収増益になっている。
その理由は、住宅設備とは別事業が牽引したからである。
それが“セラミック事業”だ。
セラミック事業は、本業以外の事業分野を開拓する新領域事業セグメントの事業の一つとして開始し、2020年以降投資を集中して取り組む部門だ。
まず、部門別の売上高からみてみよう。
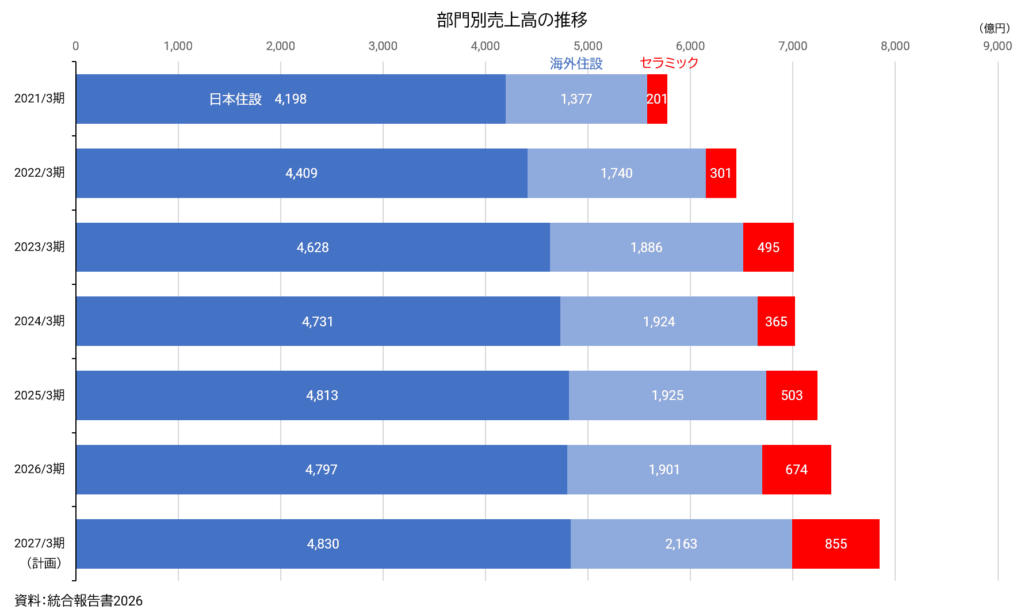
2021/3期には売上高が200億円に過ぎなかったセラミック事業が、5年後には4倍強に拡大している。
セラミック事業が日本・海外の両住設事業のマイナスを補ったので、2026/3期は増収となったのだった。
今度は営業利益の推移をみてみよう。
すると、驚くべきことが明らかになる。
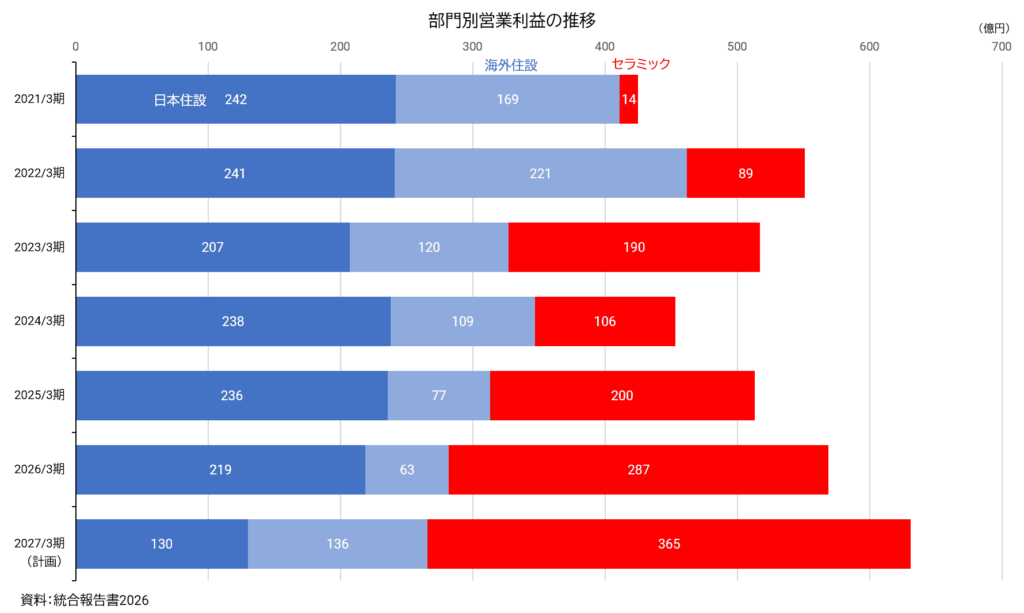
なんと、セラミック事業は2026/3期に連結営業利益の50%強、日本住設事業と海外住設事業を足し合わせた利益額を上回る利益を叩き出しているのだ。
そればかりか、2027/3期は、連結営業利益600億円(その他部門の赤字30億円を含む)の60%強をセラミック事業が生み出す計画になっている。
TOTOの事業構成は、大きく変貌しつつあることが明らかだ。
半導体需要の高まりが追い風に
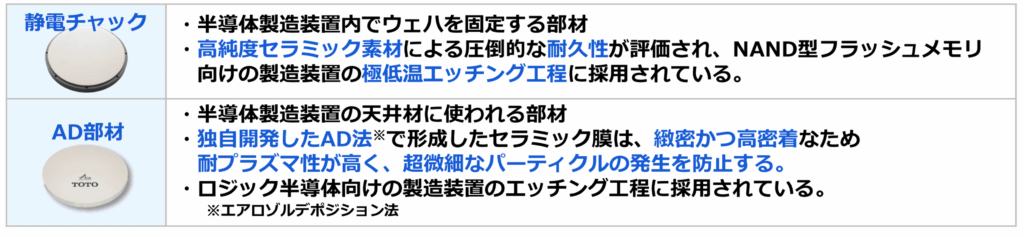
セラミック事業とは、TOTOが衛生陶器や水回り設備の分野で培ってきた技術・ノウハウを生かして、半導体製造装置向けの部材を製造するものである。
具体的には、「静電チャック」と「AD部材」の2つだ。
出所:2027/3期第2四半期 決算説明資料
これらのTOTO製品は、半導体製造工程の過酷な環境でも、耐久性やパーティクル(超微細なゴミ)の発生防止に強いという特徴をもつため、半導体製造装置メーカーからの需要がどんどん増えている。
おりしも、生成AIブームやデータセンター建設ラッシュによる世界的な半導体需要の盛り上がりによって、昨年来、半導体製造装置メーカー各社はどこも増産している。
TOTOもその恩恵に預かっているというわけだ。
セラミック事業の大きな特色は、ずば抜けた収益性の高さである。
住宅設備事業の営業利益率が国内・海外ともせいぜい5%程度であるのに対し、セラミック事業は直近で40%を超えている。
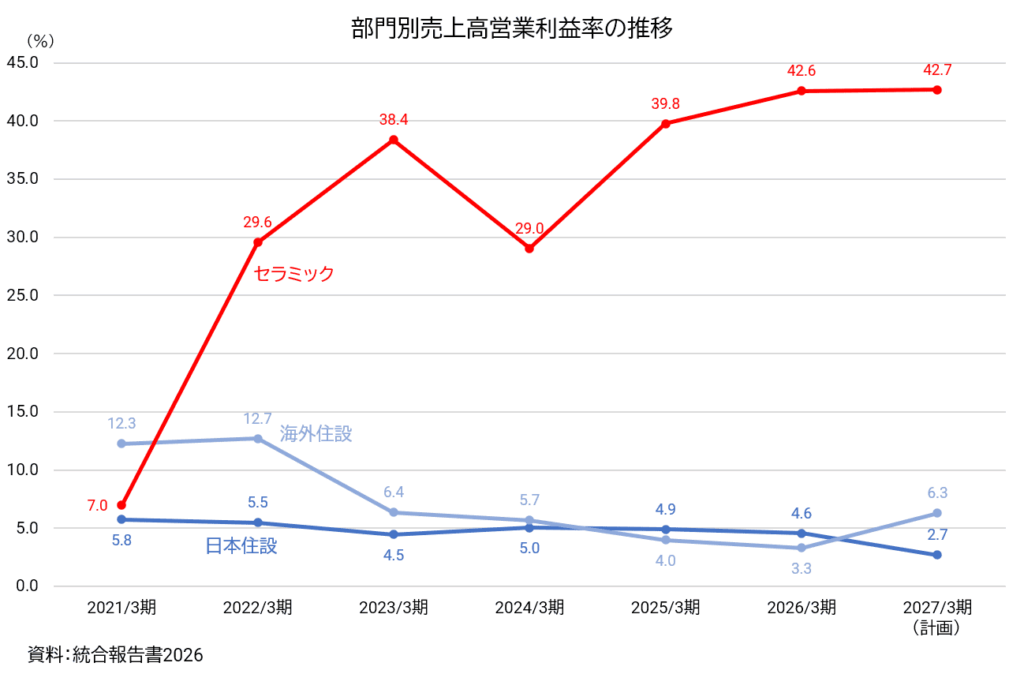
だから、売上高はグループ全体の1割にも満たないセラミック事業が、半分以上の利益を稼ぎ出すことができるわけである
こうなると、TOTOとしても本腰を入れてセラミック事業を拡張していかなければならない。
2027/3期第2四半期の決算説明資料の中で、今後2030年にかけてセラミック事業へ約1020億円の投資を実行する、と打ち出している。
うち600億円は、次世代品の増産体制を整えるための設備投資だ。
AI投資がTOTOの株価を左右する!?
ところが皮肉なことに、株価は夏以降大きく下落し始めてしまった。
なぜだろうか?
そもそも年初から株価が大きく上昇したのは、TOTOが半導体需要の高まりによって大きく恩恵を受けることが明らかになり、投資家が「TOTOは半導体関連銘柄」と認識したからだった。
2月には英投資ファンドのパリサー・キャピタルが大株主として浮上した。
同社は、半導体部材供給に関するTOTOの競争力を高く評価し、その価値が株価に十分反映されおらず、当時の株価に対し55%超の上昇余地がある、と公表した。
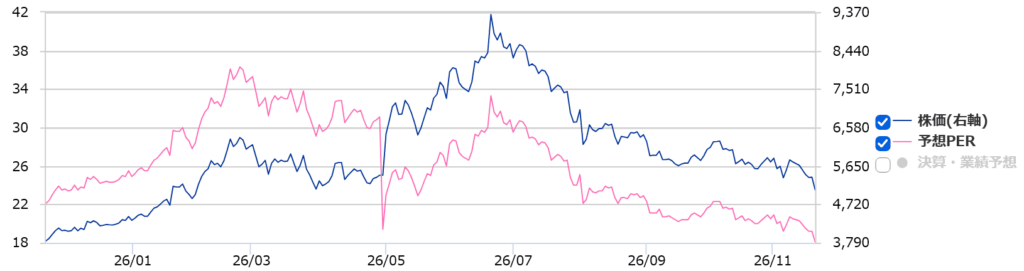
人気に拍車が掛かって予想PERは跳ね上がり、ピーク時には35倍を超えていた。
これは“トイレの会社”ではなく“半導体関連の部材メーカー”というバリュエーションに変わったことを物語る。
TOTO株価と予想PERの推移
出所:SBI証券
ところが、半導体・AI相場で盛り上がっていた株式市場に過熱感が高まり、7月以降半導体・AI関連銘柄は一転して売られる局面に転じた。
半導体関連銘柄と認識されるようになったがゆえに、TOTOも当然のように巻き込まれ、予想PERはあっという間に20倍台へと低下したのである。
ご存じのように、最近はAI投資に逆風となる事象が相次いでおり、今月にはとうとう20倍を割り込むまで下がってしまった。
TOTO自体の業績という内部要因よりも、AI投資の期待と先行き不安という外部要因に株価が左右されるようになったのである。
「TOTO=〇〇の会社」は今後どうなる?
今後のTOTOはどんな会社になっていくのか?
利益の過半を半導体関連部材をつくるセラミック事業が占める状況が、続くのかどうか?
国内の住設事業が今後大きく成長するとは考えにくい。
TOTOはリフォーム需要や更新(リモデル)需要を喚起しようと頑張っているが、人口減少や原材料価格の高騰といったマイナス要因はTOTO自身では動かしようがない。
現状維持が精一杯ではないか。
海外住設事業は中国の落ち込みが響いて伸び悩んでいたが、まだまだ有望だ。
特に、ウォシュレットの世界的な普及は初期段階だから、グローバルな需要は当分増え続けるだろう。
今期業績計画における営業利益では、海外住設事業はセラミック事業を上回る56%(為替影響控除後)の伸びを見込まれている。
しかし、セラミック事業の圧倒的な高利益率を踏まえると、TOTOの業績はセラミック事業次第、という色彩が強まっていくことは間違いない。
問題は、半導体は好不況の波が激しく、あっという間に需要が減退して在庫調整を余儀なくされることが繰り返されていることだ。
利益率が高いだけに、ちょっと売上高が減ると減益幅が大きくなるため、住宅設備以上に業績変動は大きい。
現に、先ほどの部門別売上高・営業利益のグラフでわかるように、2024/3期はセラミック事業の業績が落ち込み、連結営業利益の減益の一因となっている。
いくら儲かるからといって、セラミック事業だけに集中してしまうと、市況による影響を経営が受けやすくなる。
以前の味の素の記事でも触れたが、半導体関連事業への集中は諸刃の剣だといえる。
パリサー・キャピタルは、2月に公表した「TOTOの価値の最大化」の中で、「ファインセラミックス事業への成長投資拡大」と「住設事業への成長投資に対する資本コストを意識した徹底的な再評価」をTOTOに提言していた。
ひょっとすると、近い将来に事業再編について、会社とアクティビストが激論を交わす日がくるかもしれない。