前回投稿に引き続き、株式会社ラクスの株価回復の遅れについて考察を行う。
1ヵ月近く経った現在も、ラクスの株価は2025年9月の株価水準を上回れてはいない。
業績はすこぶる順調であるにもかかわらず、なぜラクスの株価は冴えないのか?
前回投稿では、グロース株の投資家がラクスの高成長性に対して懸念を強めていることが背景にある、と推察した。
今回は、もう一つの要因について考察したい。
ラクスのビジネスモデルとAIエージェントの登場
もう一つの要因とは、「ラクスのビジネスモデルは、Sansanやフリーに比べて、生成AIの進化によるマイナス影響を受けやすいのではないか」という懸念である。
つまり、“SaaSの死”の議論でクローズアップされた生成AIによる代替が、他2社よりも起こりやすいという見方があるということだ。
なぜ、そういう見方があるのだろうか?
ラクスはこれまで「マルチプロダクト戦略」かつ「ベスト・オブ・ブリード戦略」を基本戦略としていた。
マルチプロダクト戦略とは、複数のプロダクト(製品)を順次開発し、それぞれを顧客に提供するビジネスのやり方である。
ベスト・オブ・ブリード戦略とは、各業務の顧客ニーズに最適化したベストなプロダクトを提供することを最優先するビジネスのやり方を指す。
楽楽精算なら経費処理、楽々明細なら売掛金管理、といった具合に、それぞれが担当する業務に最適化し、デザインが作り込まれているのだ。
各業務ごとの作り込みの細かさや使いやすいユーザーインターフェイスを追求してきたことが、ラクスが高シェアを築いた強みの源泉なのである。
このやり方は、個々のプロダクト単独の強さを最大化するというコンセプトに立っている。
販売方法も、まずはどれか1つのサービスを導入してもらうことに注力し、各サービスの同時導入は積極的には意識されてこなかった。
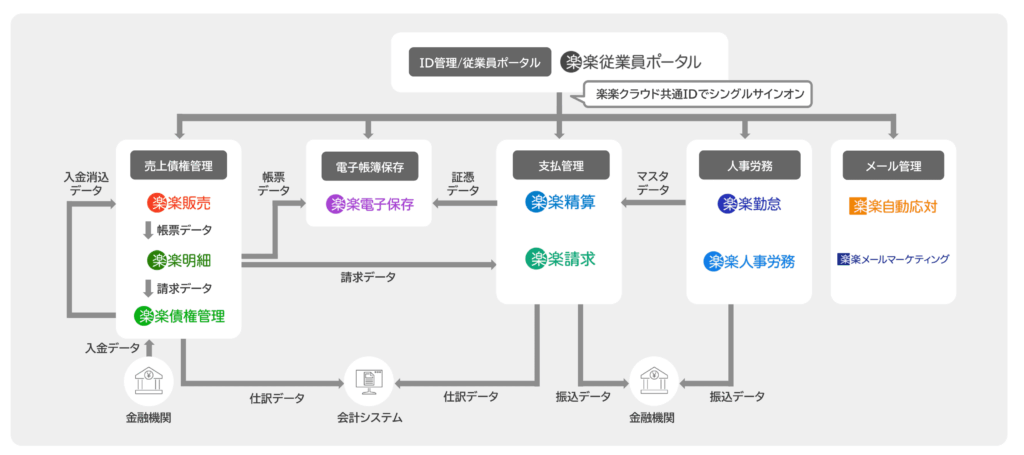
各サービス間の連携はあとからAPIで繋ぐという形で対応するが、サービスごとにIDやデータ定義が異なるなど不便な点がある。
ラクスの提供サービス連携概念図
出所:ラクス「2026年3月期決算説明資料」
これが生成AI時代にはどうなるのか。
言うまでもなく、個々のサービスの作り込みは、人間が操作する前提で行われてきたものだ。
AIエージェントが人間に代わってアプリを操作することになれば、ラクスが築いてきた強みが十分に発揮されない可能性がある。
それどころか、業務横断的な処理が今まで以上に重視されるようになり、各サービスプロダクトのデータに共通基盤が求められるかもしれない。
個別業務への最適化を重視してきたラクスにとっては、逆風になりかねない要素が出てきている。
ラクスもそのことは理解しており、個別サービスプロダクトを統合的に提供する「統合型ベスト・オブ・ブリード戦略」を新たに掲げ、楽楽従業員ポータルでIDを共通化するなど、対策を急いでいる。
AIエージェントは楽楽クラウド各プロダクトを束ねて自律的に動き、ユーザーの指示を処理していく役割を果たしてもらおう、という構想だ。(参考:カレーの材料集めで読み解くSaaS戦略 ──「スーパー」か「こだわりの専門店」か – RAKUS Developers Blog)
これが実現すれば、ラクスの各プロダクトとAIエージェントは共存できるわけだが、果たしてうまくいくか・・・。
フリーが描くAIとの共存戦略
ラクス以外の2社には、このような懸念はないのだろうか。
ラクスと同じようなサービスを提供している以上、AIエージェントが普及してくれば、それと無縁でいられるはずはない。
AI代替リスクはやはりあるだろう。
だが、Sansanとフリーは、ラクスがもっていない武器を持っている。
その点がAIが主役の時代に生き残れる希望となっている。
まず、フリーからみてみよう。
フリーが提供するSaaSの柱は、“freee会計”と“freee人事労務”だ。
前者は文字通り会計アプリであり、後者は給与計算を主軸とする業務アプリである。
だが、freeeは単体業務のアプリではなく、当初から統合型プラットフォームとして構想され、財務会計以外にも様々な機能を搭載して設計されている。
ユーザーからみると、最初は必要な機能だけを契約すればよいが、その後のニーズによって追加契約をすることで、新たに機能が使えるようになる。
ここで重要なことは、1つのプラットフォームとして設計されているので、機能間の連携がスムーズなところだ。
ラクスのように個々のプロダクトがもつデータを後から連携させるのではなく、最初から同じデータ基盤をもつということなのだ。
フリー自身は、「freeeはスモールビジネス市場向けにデザインされた統合型ERPだ」と言っている。
freeeのサービスイメージ
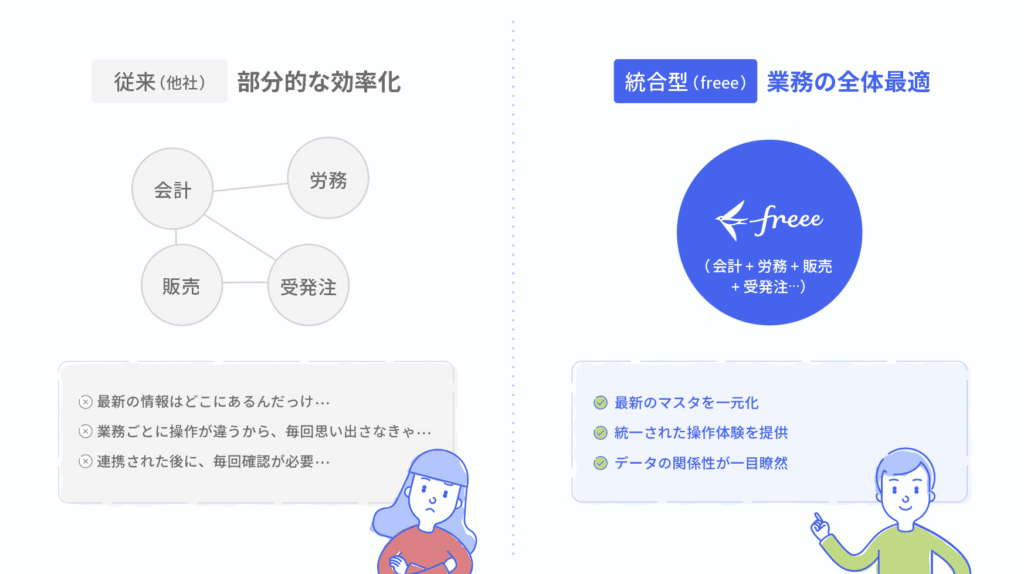
出所:フリー公式サイト「ビジョン」
いわば、freeeは会計情報のインフラとして機能するわけなので、AIとの相性も実は悪くない。
freeeというインフラの上で、AIが業務を自動処理するという役割分担が可能だからである。
むしろAI普及はfreeeの提供価値を高めるチャンスだと捉えており、中期成長戦略の一つとして「AIに選ばれるSaaS」としてのポジション確立を目指すことを打ち出している。
さらに、フリーは税理士等の経営する会計事務所とのパートナーシップを強化していることも、特筆すべきだろう。
会計事務所にインフラ及び業務サポートを提供するという取り組みによって、会計事務所の顧客を含めたfreeeのエコシステムを築こうとしているようだ。
Sansanが描くAIとの共存戦略
Sansanのほうは、他社とは違う角度から生成AI時代に競争優位を発揮しようとしている。
それは、オリジナルな一次情報からデジタルデータを作成し、蓄積する機能を担うことである。
Sansanは元々、名刺情報のデータベース化ソフトで有名になった会社だ。
読者も、俳優の松重豊氏らが出演するSansanのテレビCMを覚えておられる方が多いだろう。
それまで社員個人の利用にとどまっていた名刺を、全社で一元管理し、会社の資産に変えることを可能にした。
Sansanがこの分野で圧倒的なシェアを築くことに成功したのは、紙の名刺から氏名、会社名、部署名、住所、電話番号等を正確に読み取る精度の高さが、競合ソフトを凌駕していたからだ。
名刺に特化した独自OCRの開発に加え、人の手入力による補完を組合わせたオペレーションシステムがそれを実現した。
これを名刺にとどまらず、請求書、領収書、契約書など他の書類に対象を拡大し、デジタルデータとして取り込み蓄積する技術を磨いている。
ユーザーがデータを入力する手間を大幅に削減して、生成AIが業務を自動処理する前提となる基盤をつくる役割を担うという狙いだ。
Sansanのデータ化テクノロジー
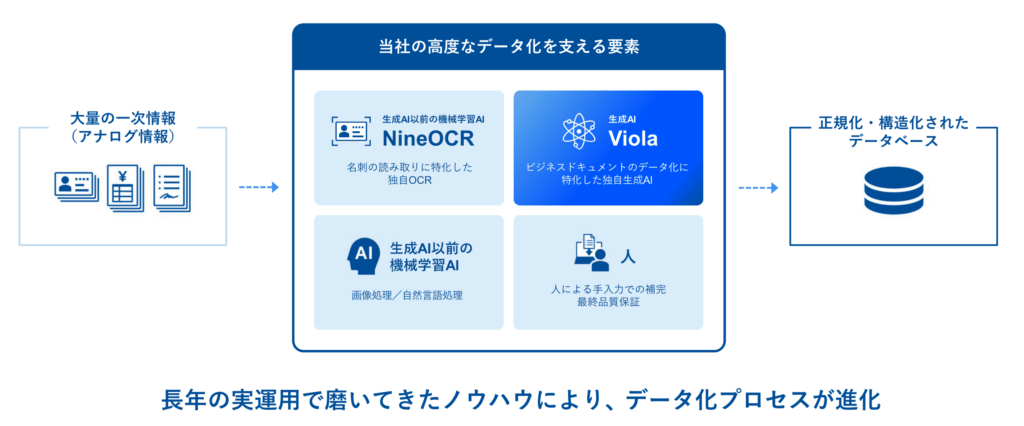
出所:Sansan公式サイト「テクノロジー」
2020/5月期から提供を開始した“Bill One”は、このデータ化技術を武器に急速に成長し、今期2027/5期には通期黒字化を見込めるところまできている。
営業情報を蓄積する“Sansan”、経理情報を蓄積する“Bill One”、そして新しく開始した契約情報管理サービス“Contract One”を加えて、Sansanは生成AI活用に不可欠な一次情報のデータ化を自社で押さえようという戦略を描いている。
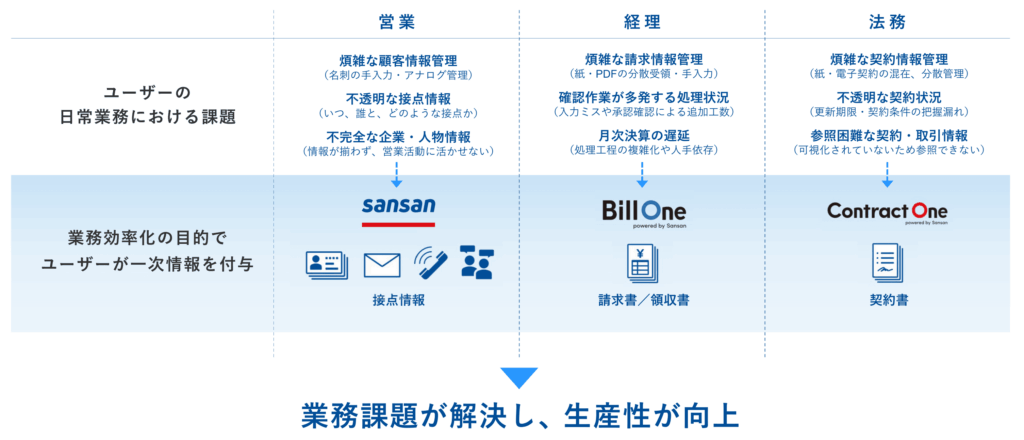
出所:Sansan株式会社説明資料(2026年8月)
SaaSと生成AIの関係性に投資家は注目している
3社が生成AIとどう向き合い、自社の強みを何に求めていこうとしているかを探ってきた。
そのやり方は三者三様であり、どれが優れているかは現時点ではわからない。
株式市場ではSansanの評価が高いようだ。
10月20日時点のPBR(株価純資産倍率)をみると、ラクスが10.3倍、Sansanが13.0倍、フリーが10.7倍となっていて、Sansanの数値が頭一つ抜けている。
生成AIは収集したデータを基に判断を下すのであって、自分でデータをつくり出すわけではない。
基礎となるデータ作成プロセスを押さえる、というSansanの戦略が、投資家には理解しやすく、支持を集めているのだろう。
ラクスは他2社よりも高いARRと営業利益率を誇り、Rule of 40を既に実現している。
財務健全性も3社中最も高い。
にもかかわらず、ラクスの株価が冴えないのは、生成AIの進化による今後の展開を投資家が読み切れないからではないか。
個々の業務特化型プロダクトで確立した顧客基盤という既存の競争優位をベースとしつつ、プロダクト間の連携機能を強化し、クロスセル的な仕組みの中にAIを取り込んでいこうというのがラクスの戦略だ。
だが、その基礎には、ラクスの業務特化型プロダクトの優位性は揺るがないという前提がある。
AIエージェントがアプリを直接操作するようになった場合にも、本当にそうなのだろうか?
もちろん、AIが業務すべてを処理できる時代はまだ先だろう。
会社の業務ルールは各社ごとに異なり、権限管理や承認フロー、法令や監査への対応、例外処理など、素人が考える以上にAIで代替するにはハードルがずっと高い。
業務アプリは基礎的な機能提供だけでは不十分なのだ。
ラクスが長年顧客ニーズと向き合い、磨き上げてきた業務アプリが、簡単にAIに置き換わるということは考えにくい。
とはいえ、Sansanやフリーの描く戦略に比べると、ラクスの「統合型ベスト・オブ・ブリード戦略」は生成AIとの関係性にやや不透明な部分が残ることは否めない。
そのあたりが株価回復の遅れに現れているのだろう、と筆者は推測している。